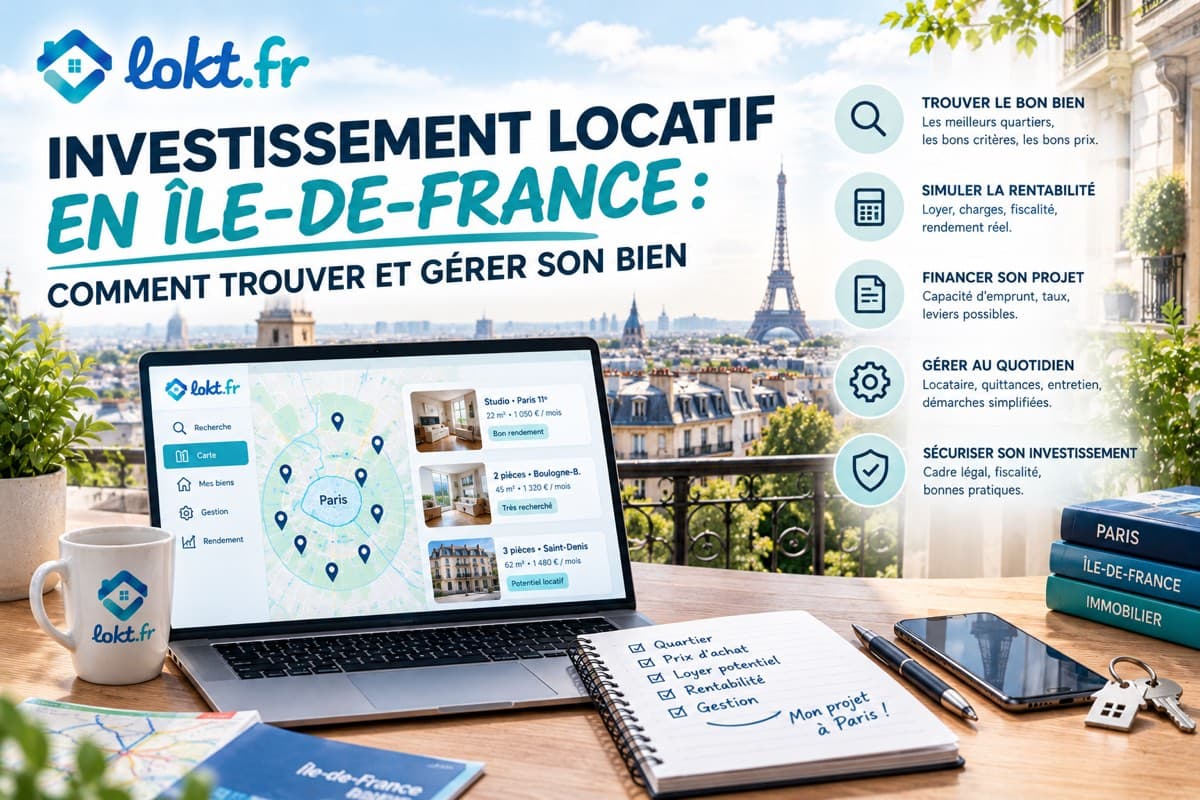
1. Trouver le bon bien : ne pas laisser au hasard
La première étape d'un investissement locatif réussi en Île-de-France repose sur une recherche minutieuse du bon bien. Une erreur courante chez les investisseurs inexpérimentés consiste à précipiter cette phase. Or, c'est sur cette fondation que repose toute la rentabilité de votre projet. Un mauvais choix initial—mauvaise localisation, bien surpayé ou peu demandé par les locataires—peut compromettre vos rendements pendant 15 ou 20 ans.
Avant de vous lancer dans une quête exhaustive, définissez vos critères précis : localisation géographique (proximité transports en commun, quartier, densité urbaine et attractivité), type de bien (studio, T2, petit collectif), budget d'acquisition, et potentiel locatif estimé. La région parisienne offre une grande diversité de marchés, du 75 historique avec rendement modéré mais prestige, aux banlieues émergentes comme Pantin ou Montreuil avec meilleur rendement brut. Les zones peu denses de grande couronne comme Versailles ou Fontainebleau attirent les familles mais offrent moins de demande locative.
Les prix varient énormément : du T2 à 250 000 € en banlieue lointaine aux 450 000 € pour un petit 3-pièces à proximité de Paris. Chaque zone a ses spécificités. Les étudiants cherchent des studios près des universités et transports. Les jeunes actifs prisent les petits T2 bien équipés à proximité du RER. Les familles avec enfants cherchent davantage l'espace et la tranquillité.
Un chasseur immobilier peut considérablement accélérer votre recherche et améliorer votre rendement final. Ces professionnels disposent d'un accès privilégié au marché, incluant les biens non encore listés en ligne. Ils négocient les prix avec les vendeurs et les agences, créant une marge d'économie souvent supérieure à leurs honoraires. Pour les investisseurs sérieux ayant peu de temps, c'est un gain considérable.
2. Simuler la rentabilité avant d'engager votre argent
Une fois le bien identifié, place à la phase cruciale : la simulation financière. Beaucoup d'investisseurs achètent en fonction du « ressenti » ou simplement du prix au m². C'est une erreur stratégique qui explique beaucoup d'investissements peu rentables.
Le rendement locatif dépend de multiples variables interconnectées : loyer potentiel mensuel (qui varie fortement selon le quartier et le type de bien), charges de copropriété (souvent 150 à 300 € par mois), taxes foncières annuelles, assurance habitation bailleur, provision pour travaux, vacance locative prévisionnelle (compter 5-10 % du loyer annuel), frais de gestion si vous externalisez. En Île-de-France, les rendements bruts se situent généralement entre 3 % et 5,5 % selon la localisation, avec des variantes importantes selon le sous-marché.
Prenons un exemple concret : un T2 à 300 000 € en zone bien-desservie, loué 850 € par mois. Loyer annuel : 10 200 €. Charges estimées : 2 500 €. Impôts + assurance : 1 200 €. Rendement net : 6 500 € / 300 000 € = 2,17 %. Ce n'est pas spectaculaire. Mais si le même bien s'apprécie de 3 % par an, vous gagnez 9 000 € en plus-value. Combinez plus-value et rendement : votre rendement réel approche les 5-6 %.
Utiliser un outil de simulation précis permet de comparer plusieurs biens, de tester différents scénarios (augmentation loyer à 2-3 % par an, hausse fiscale), et de valider votre investissement avant signature chez le notaire. Cela vous aide aussi à identifier les faux bons plans et à négocier fermement le prix d'acquisition avec le vendeur. Ne jamais acheter sans avoir simulé au moins trois scénarios (pessimiste, moyen, optimiste).
3. Acheter et financer : structurer votre opération
L'achat d'un bien locatif implique bien plus que la signature chez le notaire. C'est une opération structurée où chaque détail compte pour votre rentabilité future.
Le financement est au cœur de la rentabilité de votre investissement. Un crédit immobilier bien négocié fait la différence déterminante : taux d'intérêt, durée, conditions de remboursement, possibilité de décalage de remboursement initial (utile pour un bien à rénover). En 2026, les taux historiquement élevés restent un paramètre critique. Une baisse de seulement 0,5 % peut représenter plusieurs dizaines de milliers d'euros d'économies sur 20 ans. Une hausse de 0,2 % tue complètement la rentabilité d'un projet marginal.
Comparez les offres de plusieurs banques. Les courtiers en crédit immobilier travaillent gratuitement (payés par les banques) et peuvent vous obtenir de meilleures conditions qu'en allant directement aux agences. Négociez aussi : frais de dossier, assurance emprunteur, taux indexé vs. taux fixe. Ces détails représentent souvent 10 000 à 30 000 € d'économies.
Autre aspect essentiel : la structure fiscale de l'acquisition (SCI, investissement personnel, SARL, etc.). Chacune a des implications profondes sur la fiscalité ultérieure, la flexibilité de gestion, la transmission du patrimoine, et la responsabilité légale. Une SCI offre flexibilité et protection, mais coûte plus à mettre en place. L'investissement personnel en son nom est simple mais offre moins de flexibilité. Le conseil d'un expert-comptable spécialisé en immobilier vous évitera des choix coûteux—investir quelques centaines d'euros en conseil au départ peut vous en épargner des milliers plus tard.
4. Gérer efficacement : de la quittance à la déclaration
L'achat n'est que le point de départ. La gestion au quotidien conditionne votre succès à long terme et votre rendement réel.
Gérer un bien locatif, c'est :
- Collecter les loyers régulièrement et relancer les retardataires avec diplomatie
- Assurer la maintenance préventive et répondre aux urgences (fuite, chauffage, électricité) dans les délais légaux
- Gérer la relation avec les locataires, résoudre les conflits, autoriser les visites légales
- Tenir à jour les charges et dépenses pour optimiser la fiscalité (amortissement, déficit foncier)
- Déclarer les revenus locatifs et gérer les obligations légales (déclaration LMNP/BIC, taxe foncière)
- Respecter les normes légales (diagnostic amiante, état des lieux, contrat écrit)
Pour beaucoup d'investisseurs, confier la gestion à un professionnel (syndic ou gestionnaire immobilier) permet d'éviter stress, erreurs coûteuses et litiges. Cela représente typiquement 8 à 10 % du loyer annuel, ce qui peut sembler important. Mais c'est un coût qui se justifie par la tranquillité d'esprit, l'optimisation fiscale apportée par un professionnel, et l'évitement de loyers impayés mal gérés. Une mauvaise gestion peut vous coûter plus en manques à gagner que ce que coûte un bon gestionnaire.
Le parcours complet : de l'idée au portefeuille
Investir dans l'immobilier locatif en Île-de-France est une opportunité solide pour constituer un patrimoine durable, mais elle demande rigueur et méthode. Le succès ne vient pas de la chance ou de l'intuition, mais d'une approche structurée : bien identifier le bien adapté à votre profil, simuler sa rentabilité réaliste, financer intelligemment en optimisant chaque détail, et gérer efficacement pour préserver et augmenter vos rendements.
Chaque étape construit la suivante. Sauter l'une d'elles—ou la sous-estimer—est la recette habituelle de la déception financière et des investissements peu rentables. À l'inverse, investir du temps et des ressources dans chaque phase vous positionne solidement pour des rendements durables et la croissance de votre patrimoine immobilier à long terme.